Buena parte de las empresas que tendrán que cambiar algo antes de 2027 todavía no lo saben, y en gran medida es porque están buscando la palabra equivocada. Se habla de VeriFACTU, pero la obligación de fondo no se llama así. Se llama SIF, Sistema Informático de Facturación, y no describe un producto nuevo que haya que comprar: describe una condición que el programa con el que hoy se emiten las facturas cumple o no cumple.
Esa diferencia, que parece de matiz, es la que decide si el proyecto de adaptación cuesta unas semanas o se convierte en un cambio de sistema completo. En Gesisa llevamos años ayudando a empresas que ya tenían su ERP funcionando desde hacía más de una década, y la conversación siempre empieza en el mismo punto: averiguar qué le falta al sistema actual para comportarse como un sistema de facturación verificable. Lo que sigue es ese recorrido, en orden: qué es exactamente un SIF, qué ocurre dentro de él cada vez que se emite una factura, y qué comprobaciones concretas permiten saber, sin conocimientos técnicos, si el programa de su empresa está en regla.
Qué es un SIF o Sistema Informático de Facturación
Un Sistema Informático de Facturación (SIF) es el conjunto de hardware y software que un empresario o profesional utiliza para expedir sus facturas y que, por exigencia del Reglamento aprobado mediante el Real Decreto 1007/2023, debe generar de forma automática un registro informático por cada factura emitida y garantizar seis propiedades sobre esos registros: integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad.
En qué se diferencia de un programa de facturación de toda la vida
Durante décadas, un programa de facturación ha sido esencialmente una máquina de producir documentos. Emitía la factura, la numeraba y permitía volver sobre ella: corregir un importe, cambiar una fecha, borrar una línea, reaprovechar una numeración que había quedado libre. Nada de eso dejaba rastro, y precisamente por eso la Ley 11/2021 (la conocida como Ley Antifraude) puso el foco en el software y no en la factura.
Un SIF invierte esa lógica. Cada factura genera, en el mismo instante, una anotación que ya no se puede tocar, y cualquier corrección posterior obliga a añadir un registro nuevo que explique el cambio, nunca a modificar el anterior. Dicho en una frase: un programa de facturación produce facturas; un SIF produce facturas y produce pruebas. El resto de los requisitos técnicos son consecuencias de esa idea.
Qué ocurre dentro de un SIF cada vez que se emite una factura
La parte que casi nunca se explica es la que más tranquiliza cuando se entiende, porque revela que el sistema no vigila a la empresa: la protege frente a la sospecha de haber manipulado algo. Al pulsar el botón de emitir, un SIF ejecuta una secuencia que el usuario no ve.
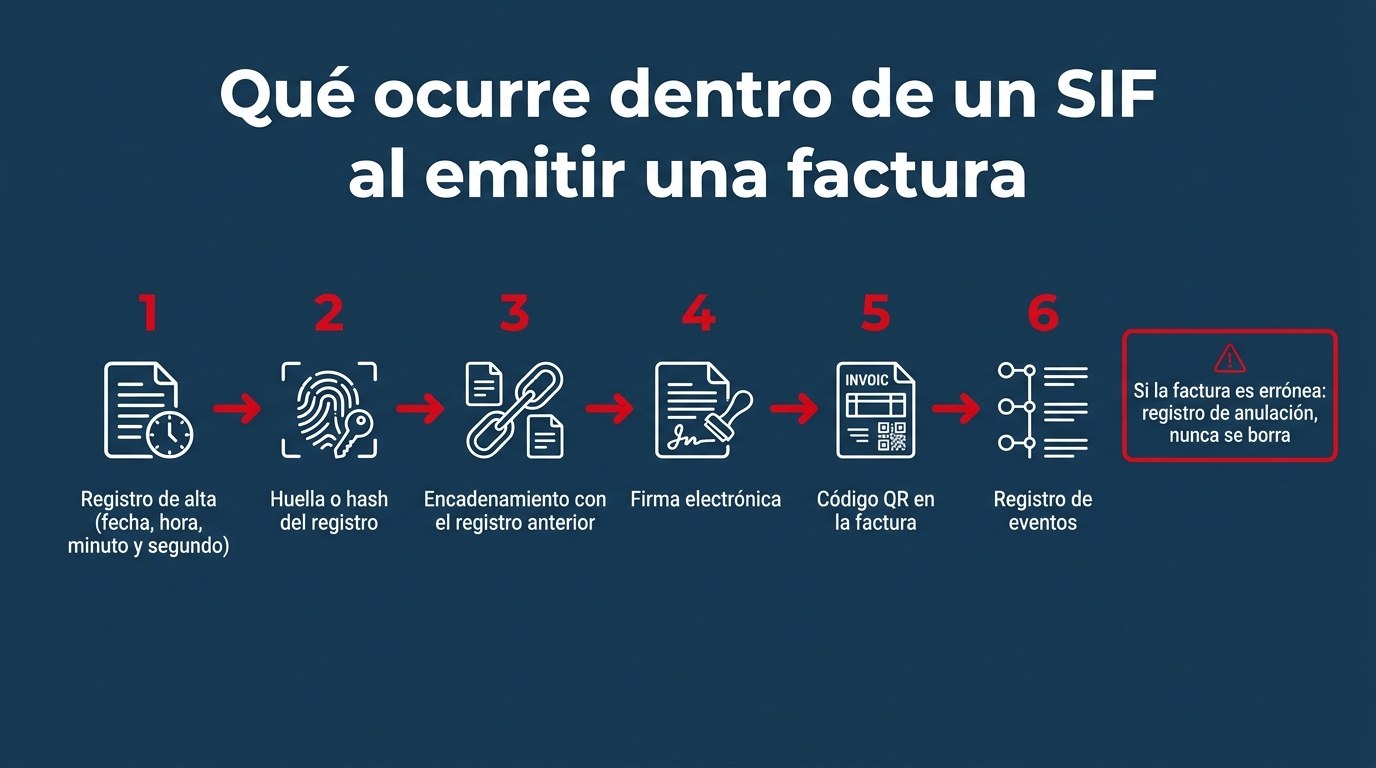
Los seis pasos que ejecuta un SIF al emitir una factura. La firma electrónica no se exige a los sistemas que operan exclusivamente en modalidad VeriFACTU, y el registro de eventos solo recae sobre los que no remiten sus registros a la Agencia Tributaria.
- Genera el registro de facturación de alta, con los datos identificativos del emisor y del destinatario, la base imponible, la cuota, el importe total y la fecha con hora, minuto y segundo en que se ha producido.
- Calcula una huella o hash de ese registro, una especie de resumen matemático del contenido que cambia por completo si se altera un solo carácter.
- Encadena el registro con el anterior, incorporando la huella del que le precede. Si alguien manipula una factura antigua, la cadena se rompe en ese punto y el corte queda a la vista.
- Firma electrónicamente el registro, salvo en los sistemas que funcionan exclusivamente remitiendo todo a la Agencia Tributaria, donde ese envío cumple la misma función probatoria.
- Añade el código QR a la factura, junto con la mención que corresponda según la modalidad en la que opere el sistema.
- Anota lo que sucede a su alrededor en un registro de eventos: arranques, exportaciones, incidencias, cambios de configuración. Es un requisito que recae sobre los sistemas que no remiten sus registros de forma automática.
Si una factura se ha emitido por error, no se borra: se genera un registro de anulación que apunta al de alta y deja constancia de que aquella factura quedó sin efecto. O, dependiendo del caso, se genera una factura rectificativa. El resultado conjunto de todo esto es que, a partir de la entrada en vigor, la factura deja de ser el único documento que importa. Lo que la Administración puede pedir, y comprobar, es la cadena de registros que hay detrás de ella.
Cuando ese envío a la Agencia Tributaria se produce de forma automática en el momento de facturar, el sistema opera en la modalidad conocida como VeriFACTU, que explicamos con detalle en nuestro artículo sobre qué es VeriFACTU y a quién afecta. Cuando no se produce, los registros se quedan en la empresa y es ella quien debe conservarlos y ponerlos a disposición de la Administración si los reclama. Son dos formas de cumplir la misma norma, no dos normas distintas.
¿Está su empresa obligada a tener un SIF?
La regla general es amplia y conviene leerla despacio: alcanza a cualquier empresario o profesional que expida facturas mediante un programa informático, con independencia de su tamaño, su facturación o su forma jurídica. No hay umbral de volumen que exima, y el hecho de facturar poco no cambia nada. Lo que cambia es la fecha.
Tras la ampliación de plazos aprobada por el Real Decreto-ley 15/2025, de 2 de diciembre, hay dos fechas vigentes: el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados tributarios, esencialmente autónomos y profesionales.
Antes de esas fechas existe un periodo de transición en el que se puede remitir registros de prueba o se puede empezar a facturar ya con el sistema definitivo, de forma voluntaria.
Quedan fuera del ámbito de la norma algunos supuestos que merece la pena comprobar antes de dar por hecha la obligación:
- Las empresas acogidas al Suministro Inmediato de Información (SII), que ya remiten sus libros registro a la Agencia Tributaria por otra vía.
- Los contribuyentes de los territorios forales, con sistemas propios como TicketBAI en el País Vasco y el equivalente navarro.
- Quien no tiene obligación legal de expedir factura por sus operaciones.
- Quien factura íntegramente a mano, sin ningún programa de por medio.
Ese último caso suele generar más alivio del que merece, porque es un margen que se estrecha por otro lado: la entrada en vigor de la factura electrónica obligatoria entre empresas y profesionales corre por su propio calendario, que repasamos en la guía de la factura electrónica obligatoria. Quien hoy factura en papel para quedar al margen de una obligación acabará entrando por la otra puerta. El detalle de obligados, excepciones y plazos de VeriFACTU lo desarrollamos en un artículo específico sobre fechas y obligados.
Cómo comprobar si el programa que usa hoy ya es un SIF
Aquí está la pregunta que de verdad hace falta responder, y la que casi ningún contenido sobre SIF resuelve: cómo saber si lo que hay instalado cumple. La buena noticia es que existe un documento pensado exactamente para eso. Se llama declaración responsable, la emite el productor del software bajo su propia responsabilidad y debe constar por escrito y de forma visible en cada versión del programa. No es un sello de la Agencia Tributaria: es el compromiso formal del fabricante de que su producto cumple el Reglamento, y es el documento que la empresa usuaria debe poder mostrar si se lo piden.
Con esa pieza en la mano, siete comprobaciones bastan para salir de dudas sin necesidad de un perfil técnico:
- Buscarla dentro del propio programa, normalmente en los menús de tipo «Ayuda», «Acerca de» o «Información del sistema». Debe poder consultarse desde cualquier puesto de trabajo.
- Pedirla también fuera del programa. El productor debe poder facilitarla como documento independiente, en PDF o publicada en su web.
- Comprobar que menciona la versión exacta instalada, no solo el nombre comercial del producto. Una declaración que amparaba la versión de hace tres actualizaciones no dice nada de la actual.
- Verificar si el sistema funciona exclusivamente en modalidad VeriFACTU o si permite ambas. La declaración tiene que indicarlo, y de ello dependen las obligaciones de conservación que asume la empresa.
- Emitir una factura de prueba y comprobar que aparece el código QR con la mención correspondiente. Es la señal visible más rápida de que el sistema está generando registros.
- Preguntar quién conserva los registros y durante cuánto tiempo. El plazo de referencia es el de prescripción tributaria, cuatro años, y en la modalidad que no remite a la Administración la responsabilidad de conservarlos recae sobre la empresa.
- Revisar los añadidos. Si alguien ha tocado el programa a lo largo de los años, con un módulo a medida, un enlace con la tienda online o un desarrollo para importar pedidos, esas ampliaciones también necesitan estar cubiertas.
La séptima es la que más veces se pasa por alto y la que más disgustos causa. En nuestra experiencia integrando nuestras plataformas con sistemas de facturación, el problema rara vez está en el ERP estándar actualizado, que el fabricante suele tener resuelto: está en la capa de desarrollos propios que se ha ido acumulando encima de la versión inicial y que nadie ha vuelto a revisar desde que se puso en marcha.
¿Sabe si el sistema con el que factura hoy cumple como SIF?
Revisamos conjuntamente con usted su programa actual y sus desarrollos a medida, y le decimos exactamente qué le falta. Sin compromiso.
Qué ocurre si el programa se ha desarrollado en casa
Es una situación mucho más común de lo que parece en empresas industriales y en compañías con procesos muy particulares, y tiene una consecuencia que sorprende a casi todo el mundo: cuando el software de facturación lo ha desarrollado la propia empresa con personal propio, esa empresa es a la vez usuaria y productora, y le corresponde emitir la declaración responsable de su propio sistema. Si el desarrollo se encargó a un tercero, la responsabilidad es de ese tercero, y lo mismo se aplica a cada ampliación posterior según quién la haya construido.
Asumir el papel de productor no es un trámite administrativo: implica poder sostener técnicamente que el sistema genera los registros, los encadena, los firma y conserva el registro de eventos tal y como exige el Reglamento. Dada nuestra amplia experiencia en desarrollo de software a medida conocemos bien las ventajas de trasladar esa responsabilidad a una plataforma externa experta, que la asuma.
Qué no es un SIF: Excel, Word y las plantillas de factura
Una hoja de cálculo con una plantilla de factura y una numeración manual no es un sistema informático de facturación, y no puede llegar a serlo. No genera registros encadenados, no calcula huellas, no impide que se reescriba una celda de hace ocho meses y no lleva ningún registro de eventos. Lo mismo vale para un procesador de textos, para una plantilla en PDF y para cualquier hoja compartida en la nube por muy ordenada que esté.
Conviene ser honestos con el matiz, porque circula bastante confusión: quien factura sin ningún programa, escribiendo la factura a mano, queda técnicamente fuera del ámbito del Reglamento. La duda incómoda es la intermedia, la de quien usa una hoja de cálculo, y ahí la respuesta es que se trata de un programa informático que no cumple los requisitos, no de una facturación manual. Para la mayoría de estos casos, la salida razonable no es buscar cómo seguir esquivando la norma, sino aprovechar el cambio para ordenar el proceso de una vez, teniendo en cuenta que en paralelo llega la obligación de facturar electrónicamente de la Ley Crea y Crece.
Quién responde de qué: el fabricante del software y la empresa que factura
La norma reparte las obligaciones entre dos actores, y entender ese reparto evita tanto la despreocupación como el pánico. El fabricante responde de lo que vende. La empresa responde de lo que usa.
| Obligación | Productor del software | Empresa que factura |
|---|---|---|
| Que el sistema cumpla los requisitos técnicos del Reglamento | Diseñarlo para que los cumpla y mantenerlo actualizado | Utilizar un sistema que los cumpla y no alterarlo |
| Declaración responsable | Emitirla y hacerla visible en cada versión | Tenerla localizada y poder mostrarla |
| Registros de facturación | Generarlos, encadenarlos y firmarlos correctamente | Conservarlos y ponerlos a disposición de la Administración en la modalidad que no los remite |
| Ampliaciones y desarrollos a medida | Responder de cada ampliación que construye | Asumir el papel de productor si el desarrollo es propio |
| Consecuencias del incumplimiento | Régimen sancionador propio para quien fabrica o comercializa | Régimen sancionador propio para quien utiliza o posee el sistema |
El artículo 201 bis de la Ley General Tributaria prevé sanciones para las dos partes, con importes distintos según se trate de quien fabrica y comercializa el software o de quien lo utiliza, y con la particularidad de que se calculan por ejercicio. El desglose completo, con los supuestos que activan cada tramo, da para un artículo propio y lo trataremos por separado. Para la decisión que ocupa ahora a una pyme basta con retener la idea: elegir bien el proveedor no traslada toda la responsabilidad, pero elegir mal la multiplica.
Qué hacer si el sistema actual no cumple
Descubrir que el programa no está adaptado no significa empezar de cero. En la práctica hay tres caminos, y el orden en que conviene explorarlos es casi siempre el mismo.
El primero es hablar con el proveedor actual. Muchos fabricantes han publicado ya versiones adaptadas, y la solución consiste en actualizar y contratar el módulo correspondiente. Es el camino más corto cuando existe.
El segundo es sustituir el programa, opción razonable para quien facturaba con una hoja de cálculo o con una herramienta muy limitada, y desproporcionada para quien tiene un ERP con años de procesos construidos alrededor. El tercero, y el que mejor funciona en ese último caso, es conectar el sistema actual a una plataforma que genere, firme y remita los registros sin tocar la operativa interna.
Ese tercer camino es el que resolvemos con PuenteSIF, nuestra plataforma de facturación, que se integra vía API con ERPs como SAP, IBM iSeries y AS/400, Oracle, Microsoft Dynamics, Sage X3, JD Edwards o sistemas desarrollados a medida, y emite las facturas cumpliendo el estándar exigido sin que la empresa cambie su forma de trabajar.
Convierta su ERP + PuenteSIF en su SIF con Declaración Responsable sin cambiar de sistema
Integre PuenteSIF con el ERP que ya utiliza, en pocas semanas y sin alterar su operativa.
Lo que conviene tener claro antes de 2027
El SIF no es un producto que haya que incorporar al presupuesto del año que viene: es un requisito que se proyecta sobre algo que la empresa ya tiene y usa a diario. Por eso el punto de partida no es comparar proveedores, sino levantar el capó de lo que hay instalado y responder tres preguntas: si existe declaración responsable de la versión que se está utilizando, si los desarrollos propios que se le han ido añadiendo están cubiertos, y quién conservará los registros a partir de la fecha que corresponda.
Con esas tres respuestas sobre la mesa, ya puede tener un primer diagnóstico claro y una línea de actuación. Y esa es, según lo que vemos cada semana en proyectos de implementación, la diferencia real entre las empresas que llegan a 2027 con la facturación resuelta y las que llegan corriendo.
Fuentes y enlaces de interés
- Agencia Tributaria: Sistemas Informáticos de Facturación (SIF) y VERI*FACTU
- Agencia Tributaria: preguntas frecuentes sobre la certificación de los sistemas informáticos y la declaración responsable
- Agencia Tributaria: nota informativa sobre la ampliación del plazo de adaptación de los sistemas informáticos de facturación
- Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal (BOE, consolidado)
- Real Decreto 1007/2023, de 5 de diciembre, Reglamento de los sistemas informáticos de facturación (BOE, consolidado)
- Orden HAC/1177/2024, de 17 de octubre, especificaciones técnicas y funcionales (BOE, consolidado)
- Real Decreto-ley 15/2025, de 2 de diciembre, que modifica el Real Decreto 1007/2023 y amplía los plazos (BOE)
- Ley 58/2003, de 17 de diciembre, General Tributaria, artículo 201 bis (BOE, consolidado)